Il settore è dominato da un insieme di grandi operatori privati, fondazioni non profit e cooperative sociali che, insieme, gestiscono la maggior parte dei posti letto per anziani non autosufficienti. Il documento che hai caricato cita i big più evidenti - Kos, Sereni Orizzonti, Korian, Gheron, La Villa, Emeis - ma il mercato è più articolato. Ecco il quadro completo.
I gruppi privati industriali
Il vertice del mercato è occupato da tre colossi: Kos Care - Anni Azzurri, Sereni Orizzonti e Korian Italia, che insieme superano i 17 mila posti letto. Kos è il gruppo più grande, con circa 6.200 posti, distribuiti in quasi tutte le regioni. Sereni Orizzonti, con 6.000 posti, è il player più aggressivo sul fronte edilizio, impegnato nella costruzione di nuove RSA. Korian, filiale italiana del gruppo francese, porta nel settore standard europei e un modello integrato tra RSA, cliniche e servizi domiciliari.
Accanto ai tre big, si collocano operatori di seconda fascia ma comunque molto rilevanti: Gheron, forte nel Nord-Ovest; La Villa - Maisons de Famille, con un'impronta più alberghiera e servizi premium; Emeis (ex Orpea), multinazionale francese con una presenza significativa anche in Italia.
Le fondazioni e gli enti non profit
Una parte consistente del sistema RSA italiano è gestita da grandi fondazioni storiche. Don Gnocchi è tra le più importanti, con RSA integrate a centri di riabilitazione e servizi sanitari avanzati. OIC - Opera Immacolata Concezione, attiva soprattutto in Veneto ed Emilia-Romagna, gestisce strutture molto grandi, spesso oltre i 200 posti, con un modello socio-sanitario integrato. Nel Nord-Ovest operano realtà come Fondazione Mantovani / Universiis, Cottolengo, e diverse fondazioni civiche che rappresentano un pilastro del sistema pubblico-privato regionale.
Le grandi cooperative sociali
Il terzo blocco è quello delle cooperative, che gestiscono RSA pubbliche, miste o accreditate. Coopselios, Proges e Camst Care (ex Codess Sociale) sono le più grandi, con una presenza stabile in Emilia-Romagna, Lombardia e Veneto. Il loro modello è orientato alla continuità assistenziale, alla qualità sociale e alla gestione di servizi integrati (RSA, centri diurni, assistenza domiciliare).
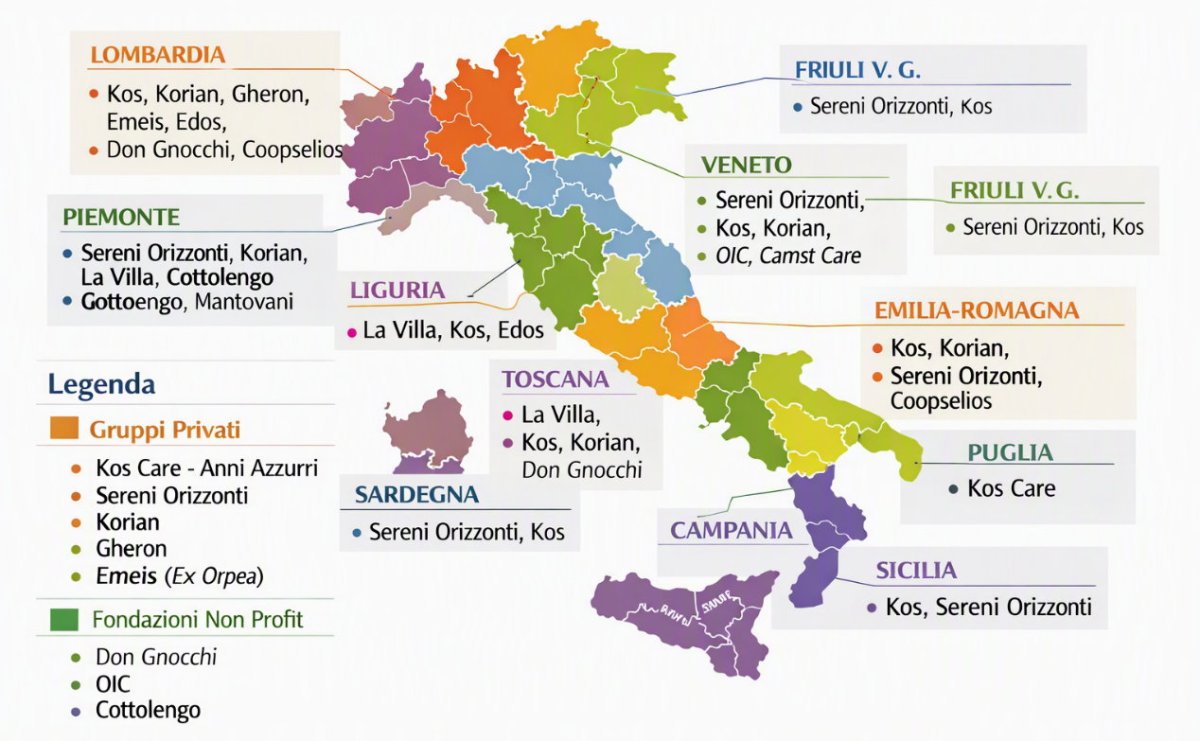
Una rete frammentata ma concentrata
La geografia del settore mostra una forte concentrazione nel Nord Italia: Lombardia, Veneto, Piemonte ed Emilia-Romagna ospitano la maggior parte delle strutture dei grandi gruppi. Nel Centro Italia dominano Kos, Korian e La Villa, mentre nel Sud e nelle Isole la presenza è più limitata e quasi monopolizzata da Kos, Korian e Sereni Orizzonti.
Il risultato è un sistema dove pochi operatori controllano una quota significativa dei posti letto, mentre fondazioni e cooperative garantiscono la presenza pubblica e sociale nelle regioni più strutturate.
Leggi anche:Sicurezza del personale nelle RSA: una priorità strutturale del sistema di cura